

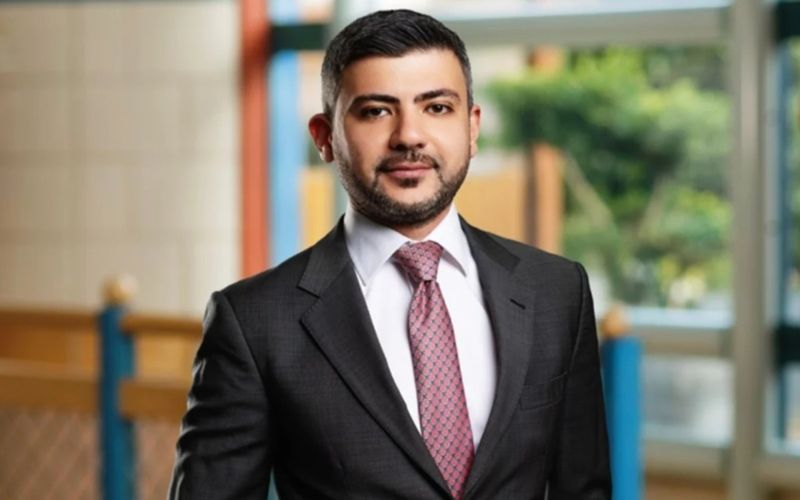
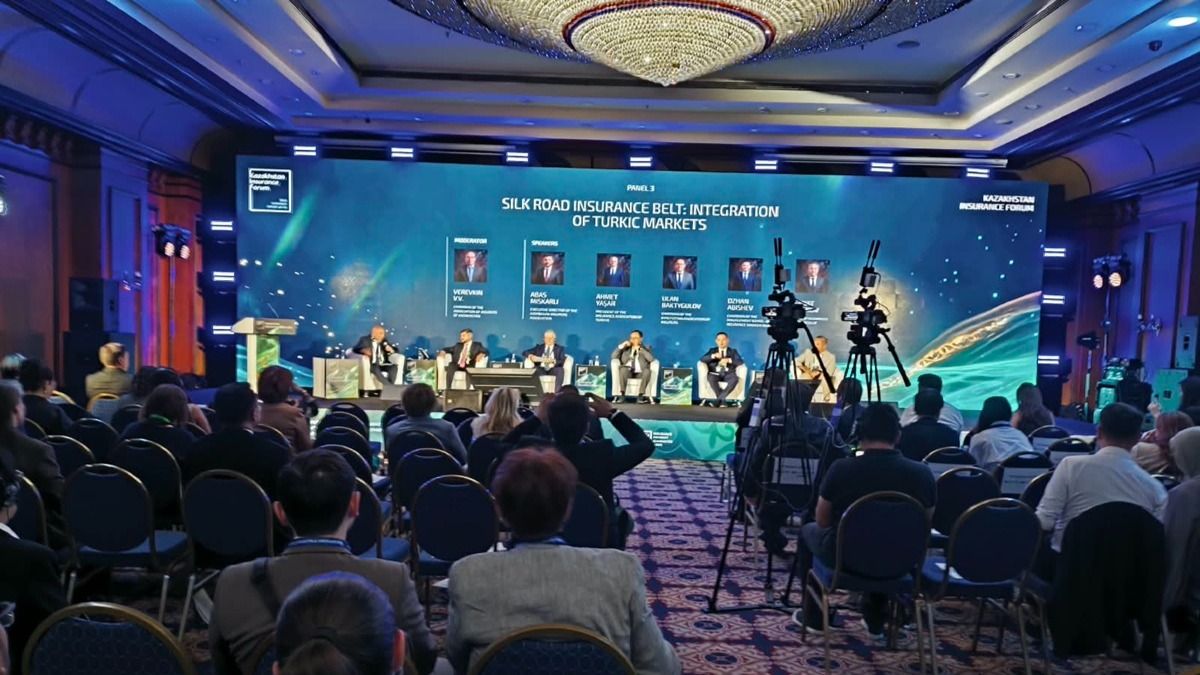
Аббас Мискарли, исполнительный директор Ассоциации страховщиков Азербайджана, – о культуре страхования, реформе прямого урегулирования и буме накопительного страхования жизни. Он выступил на форуме Kazakhstan Insurance Forum 2026, который прошел 17 сентября в Алматы. Подробнее – на Cronos.Asia.
Почему рост убытков радует страховщиков
– Азербайджанский рынок страхования в последние годы растет, но вместе с ним растет и убыточность. Как это можно объяснить?
Аббас Мискарли: – На самом деле рост убытков – это даже хорошо. Он показывает, что растет культура страхования: люди чаще обращаются в страховые компании, хотя, конечно, самим клиентам это не всегда приятно.
Здесь есть несколько причин. Во-первых, растет сама культура страхования. Во-вторых, наш регулятор, Центральный банк, провел ряд реформ. Одна из них состоит в том, что убыток теперь урегулирует не страховая компания виновника ДТП, а страховая компания самого пострадавшего – так называемое прямое урегулирование.
Когда страховая компания регулирует убыток для собственного клиента, она не хочет его потерять и старается быть к нему внимательнее. За счет этого средний размер выплат подрос, а вместе с ним – и убыточность ОСАГО. Но в конечном счете это приводит к лучшему регулированию и росту культуры страхования в целом.
– А что происходит на казахстанском направлении?
Аббас Мискарли: – Здесь у нас заметный рост. Если смотреть на последний год, рост был очень сильным, и это одно из направлений, которое мы для себя считаем приоритетным.
Налоговые льготы, которые создали бум накоплений
– Что стало главным драйвером роста страхования жизни в Азербайджане?
Аббас Мискарли: – Наш главный драйвер – это не классическая защита на случай смерти, а накопительное страхование. Когда этот вид страхования только появился на рынке, регуляторы намеренно создавали стимулы, чтобы поднять проникновение и заинтересовать людей: ведь если человеку просто говорить "застрахуйся, вдруг умрешь", желающих находится немного, никто не хочет об этом думать.
Когда же речь зашла о накоплении, люди отреагировали куда более охотно. Государство в свое время подошло к этому гибко: ввело серьезные налоговые стимулы, из-за которых продукт был особенно привлекателен для людей с доходом выше среднего. Смысл был в том, что подоходный налог у нас довольно высокий, приблизительно 40%, и такая схема фактически позволяла человеку вернуть эти отчисления вместе с накоплением.
Сейчас, впрочем, государство постепенно сворачивает эти льготы. Первые ограничения появились в 2022 году, а с прошлого года подключаться к таким программам запретили государственным служащим – у них и так самые высокие налоги.
– Как государству удалось убедить экономический блок в целесообразности таких налоговых льгот?
Аббас Мискарли: – Поначалу профильные ведомства смотрели на эту идею скептически – опасались, что через такой инструмент люди просто уходят от налогов. Но возобладала другая логика: деньги ведь никуда не исчезают. Через несколько лет человек получает достаточно крупную сумму и, как правило, тратит ее на что-то серьезное. То есть по факту эти средства все равно возвращаются в экономику, просто с задержкой.
Китайские автомобили как драйвер страхования
– А что, по вашим наблюдениям, в целом сейчас разгоняет рынок в регионе?
Аббас Мискарли: – Я бы назвал один фактор, о котором обычно не говорят на таком уровне анализа, – китайские автомобили. Несколько лет назад у нас ввели налоговые каникулы на импорт гибридных автомобилей, и это серьезно обновило автопарк: в Баку заметно поменялись и такси, и личный транспорт.
Когда человек меняет машину на новую, он иначе начинает думать о деньгах, которые на нее тратит, в том числе о страховании. Это один из факторов, которые подтолкнули рост.