

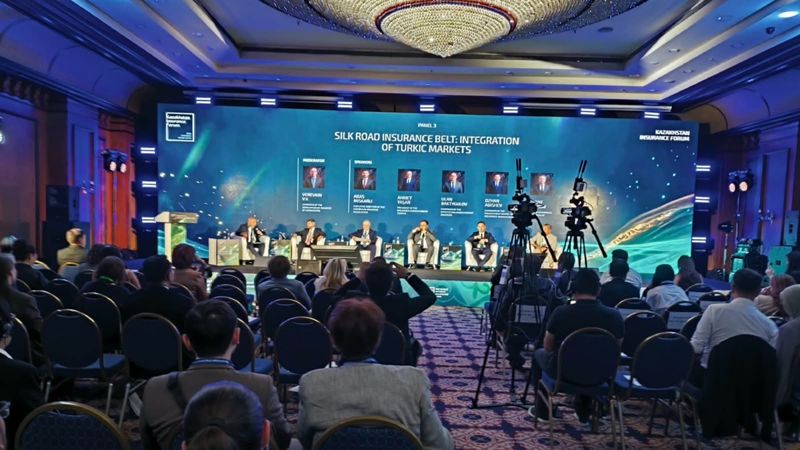
На форуме Kazakhstan Insurance Forum 2026 в Алматы топ-менеджеры крупнейших страховых компаний признали: несмотря на кратный рост премий, страхование жизни в Казахстане остается продуктом, который приходится буквально уговаривать людей купить. Подробнее – на Cronos.Asia.
Страхование жизни растет, но доверия не прибавляет
На открытии форума заместитель председателя Агентства по регулированию и развитию финансового рынка (АРРФР) Нуржан Турсунханов сообщил, что за три года страховые премии в Казахстане выросли почти вдвое – до 1,8 трлн тенге, а количество договоров достигло 8,9 млн. Основной вклад в этот рост обеспечило именно добровольное страхование жизни – на него приходится 85% премий по рынку. Форум прошел на старте реализации Программы развития страхового сектора Республики Казахстан до 2030 года, которая включает шесть стратегических направлений и восемнадцать инициатив, а также разработки новой редакции Закона "О страховой деятельности".
Однако участники панельной дискуссии "Жизнь не по плану: почему мы боимся страховать будущее?" признали: за красивыми цифрами роста скрывается низкий уровень проникновения продукта и слабое доверие потребителя, который по-прежнему выбирает короткие банковские депозиты вместо долгосрочных накопительных программ. По оценке одного из участников дискуссии, инвестиционный рейтинг Казахстана уже соответствует уровню тридцатки ведущих экономик мира, а вот страховая отрасль до этого уровня пока не дотягивает – и в этом смысле у рынка гораздо больше нерешенных задач, чем поводов говорить об успехе.
Почему за двадцать лет вперед платить страшно
Председатель правления АО "КСЖ BCC Life" Гульжан Джаксымбетова объяснила: главная проблема накопительного страхования жизни – слишком далекий для клиента горизонт результата. Человеку психологически сложно расставаться с деньгами сегодня, если отдача наступит через десятилетия, тем более что на рынке есть куда более понятные и краткосрочные инструменты.
"Психологически трудно потребителю сегодня отдать деньги, тем более что полис требует определенной финансовой дисциплины, а получать результат – уже через 10-20 лет, когда рядом есть более короткие и привлекательные инструменты", – говорит Джаксымбетова.
Полис продают, но не объясняют зачем
Похожую проблему на сессии обозначила председатель правления АО "Халык-Life" Гаухар Бурибаева. По ее словам, страховые компании концентрируются на самой продаже полиса, но не объясняют клиенту, зачем он вообще нужен и какую защиту дает. Из-за небольшого числа клиентов накопительного страхования истории о реальных выплатах и результатах таких программ практически не доходят до широкой аудитории, а значит, и не работают на доверие к продукту в целом.
"Мы больше говорим людям: купите полис. Но дальше его не сопровождаем, не говорим о ценности этого полиса и какие риски он закрывает. Сейчас разговор больше о продаже, а не о продвижении самого смысла", – объясняет Бурибаева.
Чем оживить полис, который сработает через двадцать лет
Один из путей решения, который обсуждали участники, – "оживить" полис дополнительными сервисами, которыми клиент может воспользоваться уже сейчас, а не через двадцать лет. Джаксымбетова предложила добавлять в продукты телемедицину и программы, связанные со здоровым образом жизни, не увеличивая при этом стоимость полиса. Похожие практики уже применяются в развитых странах, где полис дополняют не только телемедициной, но и регулярными чек-апами или консультациями по здоровому образу жизни. В том же направлении двигается и регулятор: на форуме Турсунханов заявил, что готовится расширить роль добровольного медицинского страхования и ввести стимулы для работодателей к покупке пакетов ДМС для сотрудников – это должно снизить нагрузку на систему обязательного социального медицинского страхования.
Сколько должен зарабатывать рынок, чтобы понравиться инвесторам
Отдельная тема дискуссии – привлекательность страховых компаний как объекта для инвестиций. Модератор панели, инвестор в страховые компании, напомнил, что страхование в мировой практике относится к так называемым unsought products, то есть продуктам, которые не покупают по желанию, а приобретают вынужденно, когда того требует жизненная ситуация. Именно поэтому индустрии сложно рассчитывать на органический спрос со стороны населения и приходится полагаться на банковские каналы продаж и обязательные виды страхования.
Представитель KASE Адиль Мухамеджанов заявил, что казахстанские страховые компании пока сложно оценивать как публичный актив, поскольку финансовые группы неохотно выводят свои страховые "дочки" на биржу и теряют контроль. Чтобы это изменилось, у групп должен появиться стимул искать реальную рыночную стоимость своего страхового бизнеса, а не просто держать его как вспомогательный актив внутри банка. Отвечая на вопрос модератора о желаемой доходности капитала, участники дискуссии сошлись на ориентире около 25% годовых – и это, по их мнению, минимальная планка, при которой страховой бизнес станет по-настоящему интересен инвесторам наравне с банковским сектором.
Получается, что рынку страхования жизни в Казахстане предстоит решить сразу две задачи: объяснить обычному человеку, зачем ему вообще нужен этот продукт, и одновременно доказать инвестору, что вкладываться в отрасль выгодно. Пока обе эти истории только начинают складываться.