
Недавно в Алматы прошел Kazakhstan Insurance Forum 2026 – одна из ключевых площадок для обсуждения будущего страхового рынка Казахстана. В этом году участники говорили о перезагрузке отрасли, новых технологиях и главном дефиците рынка – доверии клиентов.
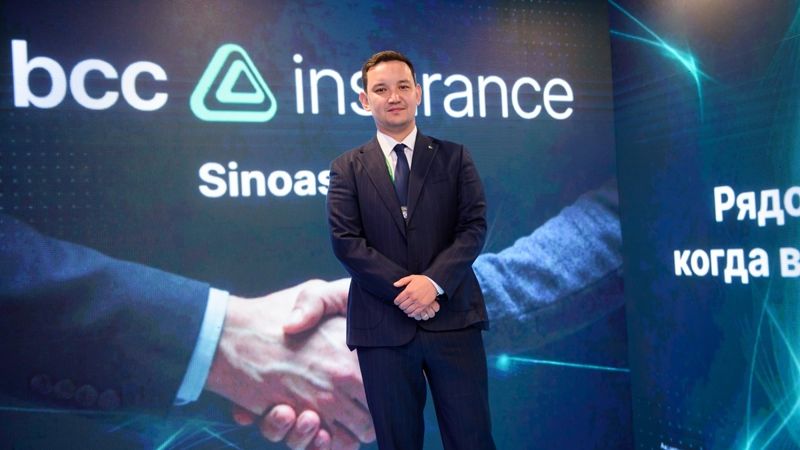
О том, почему страховщики до сих пор чаще продают продукты, чем объясняют их суть, нужны ли Казахстану обязательное страхование жилья и исламские страховые продукты, почему возникают споры из-за выплат и как цифровизация изменит рынок, Cronos.Asia поговорил с главой АО СК Sinoasia B& R – BCC Insurance Джаном Абишевым.
– На форуме прозвучало мнение, что страховые компании больше сосредоточены на продажах, чем на объяснении клиенту сути продукта. Вы с этим согласны?
– Скорее да. Так исторически развивался страховой рынок. Значительная его часть связана с обязательными видами страхования, поэтому структуры, которые занимаются продвижением продуктов, не всегда уделяли достаточно внимания консультациям и подробному объяснению условий.
Но сейчас рынок вступил в период серьезной конкуренции за сервис. Уже заметны изменения: компании начинают подробнее рассказывать клиентам, что именно они покупают, какие риски покрывает полис и в каких случаях человек может рассчитывать на выплату.
При этом страхованию необходим фактор, который стимулирует его развитие. Без этого отрасль не сможет расти теми темпами, которых мы хотим. Ведь страхование – это не только прибыль компаний. Это устойчивость финансовой системы и один из факторов, влияющих на приток международных инвестиций.
Рынок постепенно придет к более правильному взаимодействию между финансовыми институтами и потребителями. Но такую культуру невозможно сформировать за один день. Ее нужно последовательно выращивать.
– Согласна с вами. Но все же сегодня казахстанцы охотнее страхуют автомобиль, когда это обязательно, но гораздо реже добровольно страхуют жизнь и здоровье. Почему так происходит?
– В случае с автомобилями действует обязательство перед третьими лицами. В стране огромный автопарк, стоимость запчастей растет, ответственность водителей высока, а суды и без того перегружены. Страхование становится своеобразным буфером, который позволяет урегулировать значительную часть таких ситуаций через финансовый рынок.
Интерес к добровольному страхованию обычно растет вместе с доходами населения. Когда у человека появляется возможность направить часть заработка на финансовую защиту, он начинает задумываться о страховании квартиры, машины, здоровья, жизни и собственной ответственности.
Вот хороший пример – добровольное медицинское страхование. Сегодня оно особенно востребовано в корпоративном сегменте. Сотрудники, которые получали такой полис от работодателя и могли быстро организовать медицинскую помощь себе или членам семьи, понимают его практическую ценность. Поэтому спрос на этот продукт заметно вырос.
Со страхованием жизни ситуация сложнее. Пока к нему чаще приходят люди, которые уже понимают устройство финансовых продуктов и имеют устойчивую материальную базу. Но по мере роста экономики охват будет увеличиваться. Люди постепенно начинают осознавать, что им необходимо защищать не только имущество, но также жизнь и ответственность перед близкими.
А задача страховщиков – правильно объяснить продукт. Это особенно важно в случае инвестиционного страхования, где много финансовых нюансов, которые человеку без специальной подготовки действительно трудно понять.
– На форуме прозвучало немало интересных мнений, в том числе и об отсутствии большего разнообразия страховых продуктов. В частности, говорилось и об исламском страховании. Как вы считаете, есть ли перспективы у исламского страхования?
– На самом деле исламское страхование только начинает входить в казахстанское законодательное поле. Сейчас более подробно формируются правила и условия работы этого направления.
Это новый для нашего рынка продукт, ориентированный в том числе на людей, которым важно, чтобы финансовые инструменты соответствовали нормам шариата. Потребуется время, чтобы его поняли и начали ему доверять. Но с учетом общего развития исламских финансов я считаю, что у такого страхования в Казахстане есть большое будущее.
– Сейчас обсуждается введение обязательного страхования недвижимости. Насколько оно необходимо, если казахстанцы не привыкли страховать жилье добровольно?
– Любое новое обязательство потребитель сначала воспринимает как дополнительный налог. Это вызывает негатив, и такую реакцию можно понять. Но здесь нужно посмотреть на ситуацию шире.
Достаточно вспомнить последние паводки на севере Казахстана. Они показали, что страна не защищена от катастрофических рисков. В подобных ситуациях государство, конечно, оказывает помощь, подключается бизнес. Однако это не может быть единственным механизмом компенсации ущерба.
В развитых странах создаются специальные системы и фонды защиты от катастроф. Например, в Японии государство субсидирует часть такого механизма, а остальная нагрузка распределяется между участниками системы. Десять лет назад вводить подобный инструмент в Казахстане, вероятно, было бы рано: рынок еще не был готов. За это время экономика выросла, страховая отрасль созрела, а люди стали лучше разбираться в финансах.
Поэтому начинать такую работу необходимо. Без системы страхования катастрофических рисков страна не сможет обеспечить достаточный уровень устойчивости.
– А ваша собственная недвижимость застрахована?
– Да, конечно.
– Еще один вопрос который, наверное, интересует казахстанцев заключается в том, что после наступления страхового случая выплату приходится долго ждать либо полученной суммы не хватает на возмещение ущерба. Почему так происходит?
– Каждый такой случай нужно рассматривать в контексте конкретного продукта. Чаще всего подобные претензии относятся к обязательному автомобильному страхованию, поскольку это самый массовый вид страхования.
Здесь пересекается сразу несколько проблем. С одной стороны, существуют законодательные требования к расчету ущерба. С другой – есть коммерческий рынок, на котором автодилеры самостоятельно устанавливают цены на запчасти и ремонт. В результате оценщик рассчитывает одну сумму, дилер называет другую, а клиент остается недоволен, потому что выплаты не хватает на восстановление автомобиля.
Есть и установленные законом лимиты ответственности. Если фактический ущерб превышает лимит, страховщик физически не может выплатить больше предусмотренной суммы. Клиенты не всегда знают об этом, поэтому возникают конфликты и ощущение, что компания намеренно недоплатила.
Кроме того, давно обсуждается повышение лимитов ответственности по ущербу имуществу, жизни и здоровью. Но изменение лимитов неизбежно связано и с пересмотром тарифов.
Сейчас в урегулировании таких споров активно участвует страховой омбудсман. Он разъясняет права и обязанности сторон. Думаю, постепенно рынок придет к единой методологии расчета ущерба и более системному регулированию справочников цен. Цифровизация также должна помочь ускорить рассмотрение обращений и проведение выплат.
– А на ваш взгляд кто сегодня лучше защищен системой – клиент от недобросовестной страховой компании или страховщик от недобросовестного клиента?
– На мой взгляд, клиент сегодня лучше защищен от недобросовестной страховой компании.
Страховые организации относятся к финансовому сектору и находятся под жестким надзором. Они обязаны соблюдать большое количество нормативов и коэффициентов. Любое серьезное отклонение попадает в поле зрения регулятора и может привести к штрафам или даже приостановлению лицензии.
Кроме того, клиент может обратиться к страховому омбудсману, подать жалобу регулятору или воспользоваться другими механизмами защиты. Страховые компании обязаны раскрывать информацию, в том числе на ресурсах регулятора и Национального банка. Поэтому вероятность того, что клиент столкнется с откровенно мошеннической страховой организацией, минимальна.
Сами страховщики при этом сталкиваются с большим количеством попыток мошенничества. Компании вынуждены серьезно вкладываться в антифрод-системы, проверку документов, интеграцию с государственными базами и технологии искусственного интеллекта.
– И что грозит страховой компании, если она занизила сумму ущерба, затянула выплату или потребовала от клиента практически невозможный пакет документов?
– Если омбудсман или регулятор установит, что ущерб был рассчитан некорректно, выплата намеренно затягивалась либо компания необоснованно требовала труднодоступные документы, к страховщику могут применить штрафные санкции.
Размер штрафа за один такой случай может составлять порядка 500 тысяч тенге. При этом нарушений может быть несколько. Информация о мерах воздействия и санкциях в отношении страховых организаций публикуется на сайте регулятора.
– У вашей компании много таких штрафов?
– Слава Богу, нет.
– Это хорошо. Но как вы считаете, готов ли рынок публично раскрывать, сколько заявлений на выплаты отклоняют компании, по каким причинам и сколько отказов затем оспаривается в суде или у страхового омбудсмана?
– За весь рынок я отвечать не могу, но наша компания готова раскрывать такую информацию. Тем более что мы и сейчас регулярно передаем ее надзорному органу и отчитываемся по проблемным случаям.
Страховой омбудсман активно участвует в урегулировании спорных ситуаций. Более широкое раскрытие таких данных, на мой взгляд, принесло бы пользу. Люди смогли бы лучше понимать сложные и болезненные нюансы страховых продуктов.
Мы много говорим о финансовой грамотности, но зачастую понимание страхования остается поверхностным. Подробная информация об отказах, причинах споров и результатах их рассмотрения помогла бы потребителям лучше ориентироваться в своих правах. Поэтому мы поддерживаем такое раскрытие.
– В ближайшие годы страховые компании продолжат конкурировать прежде всего объемами собранных премий?
– Конкуренция уже выходит за рамки объемов страховых премий. Она будет идти за доверие клиента, качество сервиса, технологичность и способность создавать действительно полезные продукты.
Страхование постепенно перестает быть формальным полисом, который человек приобретает только потому, что этого требует закон или банк. Оно должно становиться инструментом финансовой защиты и планирования.
– В последние годы в Казахстане много говорится о цифровизации. Как вы считаете, что цифровизация может изменить для обычного клиента?
– Речь идет не только о возможности оформить полис онлайн. Цифровизация должна менять весь клиентский путь: от выбора подходящего продукта до получения помощи после наступления страхового случая.
Для BCC Insurance это одно из приоритетных направлений. Мы развиваем автоматизацию процессов, работу с данными, персонализацию продуктов и цифровое урегулирование страховых случаев. Все это должно прежде всего делать страхование проще и понятнее.
Искусственный интеллект позволяет автоматизировать часть операций, быстрее обрабатывать обращения и сокращать сроки урегулирования. Но технологии не должны становиться самоцелью. Клиенту не обязательно знать, какой именно алгоритм работает внутри системы. Для него важно, чтобы компания понимала его потребности, быстро отвечала и действовала прозрачно.
– Вы уже затронули вопрос о законодательстве. Любопытно было бы узнать: с вашей точки зрения какие законодательные изменения необходимы, чтобы страховой сектор работал эффективнее?
– Я пока не видел полную концепцию нового закона, знаком только с его основными направлениями. Представители рынка участвуют в круглых столах и обсуждении инициатив.
Насколько я понимаю, предполагается упростить ряд условий для страховых компаний, в том числе в части развития агентской сети, вернуть более гибкие тарифные коридоры и убрать некоторые избыточные бюрократические требования.
Это может стать стимулом для дальнейшего развития рынка и открыть новые возможности. Но страхование не должно ограничиваться только потребительскими продуктами для физических и юридических лиц внутри Казахстана.
Нам нужно выходить на международные рынки, перенимать лучший опыт и наращивать финансовую устойчивость. Причем двигаться в этом направлении необязательно поодиночке. Компании могут объединять экспертизу и капиталы для участия в крупных проектах.
– Но казахстанские страховые компании уже участвуют в распределении крупных международных рисков.
– Речь идет о перестраховании. Когда возникает крупный риск или значительная концентрация рисков, ответственность распределяется между перестраховщиками из разных стран. Это обычная международная практика, которая позволяет одной компании или одному рынку не принимать весь возможный ущерб на себя.
Но для качественного роста отрасли одного перестрахования недостаточно. Необходимо развивать инфраструктуру, трансграничное страхование и цифровые инструменты, включая токенизацию страховых рисков.
BCC Insurance стала первой страховой компанией, подписавшей договор о сотрудничестве с Alatau City Authority. Мы видим большой потенциал в страховании экспортеров, поддержке сельского хозяйства и участии в других отраслях реальной экономики.
Страховщикам стоит объединяться для работы над крупными инфраструктурными и национальными проектами. Отрасль должна приносить экономике реальную пользу, а не замыкаться на продаже стандартных полисов.
– Если говорить о выходе на международные рынки, как вы считаете, может ли Казахстан стать связующим звеном между страховыми рынками Азии и Центральной Азии?
– Казахстан остается для нас базовым рынком. При этом рост торговли, логистики и инвестиций между Китаем, Центральной Азией и другими странами увеличивает потребность в страховании грузов, инфраструктуры, бизнеса и трансграничных рисков. Поэтому мы видим потенциал для постепенного расширения экспертизы и присутствия за пределами Казахстана – прежде всего там, где растут торговые и инвестиционные потоки.
У Казахстана есть возможность стать важным страховым мостом между азиатскими рынками и Центральной Азией. BCC Insurance хочет быть частью этого процесса.
– А в каких направлениях компания планирует развиваться дальше?
– В 2026 году мы расширили продуктовые возможности и получили лицензии на новые виды страхования. Среди них – страхование водного и воздушного транспорта, ответственности владельцев такого транспорта, займов юридических лиц и убытков финансовых организаций.
Мы также развиваем международное медицинское страхование и сотрудничество с зарубежными партнерами.
Наша цель – построить современную страховую компанию с сильными позициями в Казахстане, которая одновременно способна работать на международном уровне. Мы хотим объединить знание локального рынка, возможности банковской экосистемы и международную экспертизу.
Страховая отрасль сейчас проходит естественный этап взросления. Она становится более открытой к новым подходам, а у компаний появляется возможность активнее влиять на ее развитие. В конечном счете страхование должно стать полноценной частью финансовой системы и понятным инструментом защиты для людей и бизнеса.
– Спасибо за беседу