

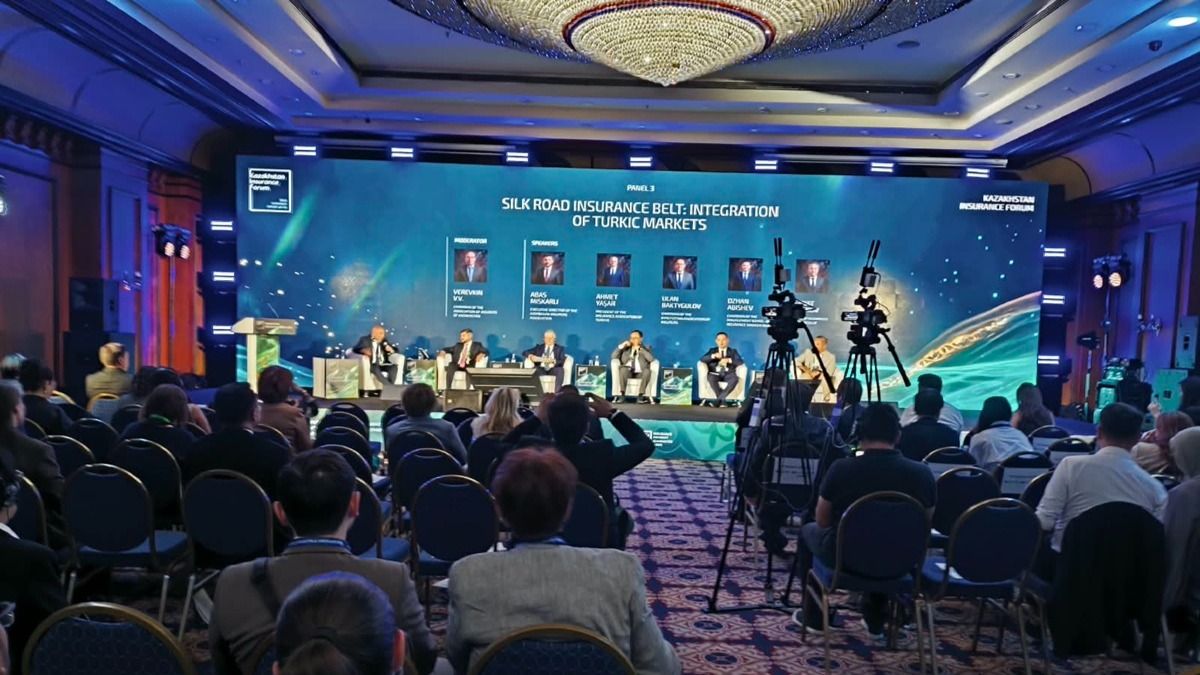
Ахмет Яшар, председатель Ассоциации страховщиков Турции, – о цене землетрясений в Кахраманмараше, пределах системы DASK и о том, почему автострахование остается убыточным даже при полностью регулируемых тарифах. Он выступил на форуме Kazakhstan Insurance Forum 2026, который прошел 17 сентября в Алматы. Ответы даны на турецком языке и приводятся в переводе редакции. Подробнее – на Cronos.Asia.
Сколько стоило Турции землетрясение 2023 года
– Экономический ущерб от землетрясений в Кахраманмараше в феврале 2023 года часто называют одним из крупнейших в истории Турции. Как вы оцениваете масштаб этого ущерба сегодня?
Ахмет Яшар: – Турция – страна землетрясений, и мы, как и регион, в котором находится Казахстан, сталкиваемся с высоким сейсмическим риском. Мы уже пережили серьезное испытание: 6 февраля 2023 года произошли землетрясения магнитудой выше 7, и с того дня по сегодняшний мы сталкиваемся с очень серьезными экономическими последствиями. Экономический ущерб от этих землетрясений составил 106 миллиардов долларов.
– Как государство планирует закрывать эту брешь?
Ахмет Яшар: – Правительство пытается компенсировать эти потери, выделяя средства из бюджета вплоть до конца 2027 года, что, конечно, создает дефицит текущего счета. В целом последствия этого землетрясения обойдутся примерно в 116 миллиардов долларов. Из этой суммы застрахованным оказался ущерб лишь на 6 миллиардов долларов. То есть у нашей страны очень серьезные пробелы в защите, и мы это прекрасно понимаем.
– Как это соотносится с мировой практикой?
Ахмет Яшар: – В мире в среднем 40% ущерба от стихийных бедствий не покрывается страхованием, то есть застраховано в среднем около 60%. На этом фоне турецкий показатель в 6% выглядит крайне низким. Когда Турцию включают в мировую статистику, средний показатель покрытия страхованием по миру падает примерно до 30%.
Почему обязательного полиса не хватает
– После землетрясения в Гельджюке в 1999 году Турция создала систему обязательного страхования от землетрясений DASK. Насколько она справляется с задачей?
Ахмет Яшар: – Ученые говорят о еще одном ожидаемом землетрясении, Мраморноморском, в районе Стамбула. А после землетрясения в Гельджюке в Турции была создана организация страхования от стихийных бедствий, которая ввела обязательное страхование от землетрясений. С тех пор оно действует, но проникновение составляет 58%. Отсюда мы делаем вывод: одной только обязательности страхования недостаточно.
– Почему недостаточно даже при полном охвате?
Ахмет Яшар: – Потому что сам обязательный полис DASK работает по принципу базового, первого уровня покрытия, как обычное страхование от пожара, с ограниченным лимитом. Даже если бы охват составлял 100%, этого все равно было бы недостаточно, чтобы закрыть все пробелы в защите. Поверх этого базового полиса нужно еще оформлять добровольное страхование жилья, и это подтвердилось во время землетрясений в Кахраманмараше: полис DASK был, но не покрывал весь ущерб. При этом проникновение добровольного страхования жилья в Турции держится на уровне 25%, а в самом пострадавшем регионе этот показатель был еще ниже.
– Тем не менее модель DASK часто приводят в пример другим странам.
Ахмет Яшар: – Да, турецкая модель правильная, ее приводят в пример всему миру. Но сама по себе она не решает все. Модель работает как риск-пул: страховые компании берут на себя дистрибуцию и операционную часть, а часть риска дополнительно передается на международные рынки перестрахования, у нее крепкая трехуровневая структура. Наличие полиса требуется при сделках с недвижимостью и при подключении к электричеству, воде, интернету, это помогает поддерживать охват. Но при продлении полисов нужны уже другие меры и более эффективные каналы дистрибуции.
Систему расширят на пожары и наводнения
– Сейчас Турция готовит расширение этой системы?
Ахмет Яшар: – Да. Сегодня в мире стихийные бедствия становятся все разнообразнее, и на второе место по значимости риска, почти вровень с землетрясениями, выходят наводнения, оползни, а также городские и лесные пожары. Поэтому мы работаем над тем, чтобы превратить обязательное страхование от землетрясений в полноценное обязательное страхование от стихийных бедствий, охватывающее не только землетрясения, но и другие природные риски. Эту работу совместно завершили регулятор страхового рынка, Ассоциация страховщиков Турции и Министерство финансов, сейчас ждем, когда вопрос попадет в повестку парламента. Надеемся представить это в ноябре, на мероприятии в Анталье.
Как деньги дошли до людей за 19 дней
– Как после землетрясения 2023 года была организована выплата компенсаций?
Ахмет Яшар: – Наличие денег на случай катастрофы – это еще не все, нужна операционная способность быстро довести их до граждан. В Турции это удалось благодаря сотрудничеству государства и частного сектора под руководством DASK. Вместо того чтобы урегулировать каждый случай отдельными экспертными осмотрами, мы использовали классификацию повреждений зданий, которую провело Министерство охраны окружающей среды и урбанизации: полное разрушение, среднее повреждение, тяжелое повреждение, легкое повреждение. Землетрясение затронуло 11 областей, значительную часть территории Турции. За 19 дней таким методом было обследовано более 3 миллионов отдельных помещений в 830 тысячах зданий.
– И как быстро выплаты дошли до людей?
Ахмет Яшар: – DASK урегулировал порядка 600 тысяч случаев ущерба в очень короткие сроки. Деньги пострадавшим перечислялись напрямую на банковские счета через государственный банк после того, как определялась сумма ущерба для средних и легких повреждений. Отдельные споры по размеру ущерба, конечно, оставались, их рассматривали уже в индивидуальном порядке. По сути DASK не ждал, пока поступят заявления: с помощью государственных баз данных мы сами устанавливали пострадавших и получателей выплат и через государственные банки доводили до них деньги. Направление экспертных ресурсов в пострадавший регион и обмен данными с государственными органами сильно ускорили и оценку ущерба, и сами выплаты.
Спрос на страховку держится два месяца
– Что происходит со спросом на страхование после того, как землетрясение уже случилось?
Ахмет Яшар: – В первые два месяца после катастрофы спрос на обязательное страхование от землетрясений и на добровольное страхование жилья заметно растет. Но затем спрос снова начинает снижаться, люди стараются забыть болезненные события. При этом в регионах, которые исторически чаще сталкивались с землетрясениями, – Дюздже, Бингель, Ван – уровень проникновения страхования выше среднего. Но, к сожалению, по мере того как память о землетрясении стирается, показатели охвата снова снижаются.
Почему автострахование убыточно
– А что с автострахованием, оно тоже обязательное в Турции?
Ахмет Яшар: – Да, помимо страхования от стихийных бедствий, важнейший вид обязательного страхования у нас – это страхование гражданской ответственности владельцев автотранспорта. На него приходится порядка четверти всех страховых премий в стране, это один из крупнейших сегментов рынка и продукт, который открывает клиентам дорогу к другим страховым продуктам. Охват здесь лучше, порядка 80%, хотя около 20% автопарка по-прежнему остается незастрахованным. С января 2027 года в обязательный периметр попадут еще и небольшие мотоциклы и средства индивидуальной мобильности, которые пока в него не входят, и мы ожидаем, что после этого показатель охвата еще вырастет. На общий показатель также влияют тракторы и другая сельхозтехника, которая редко фигурирует в ДТП.
– Насколько прибылен для страховщиков этот вид страхования?
Ахмет Яшар: – Именно в этом сегменте у нас, как правило, самый высокий убыток. Тарифы по автострахованию регулируются, их фактически устанавливает регулятор страхового рынка, чтобы обеспечить устойчивость системы и защитить интересы граждан. Но в условиях инфляции, когда растут цены на запчасти и стоимость работ, а выплаты по телесным повреждениям привязаны к минимальной зарплате, давление на резервы растет. К этому добавляются расходы на судебные разбирательства, которые генерируют неавторизованные посредники, занимающиеся урегулированием чужих страховых случаев, и это тоже увеличивает стоимость убытков, не связанную напрямую с реальным ущербом. В результате показатель "убытки к премии" по этому виду может превышать 100%, а по чисто техническому убытку в автостраховании доходить примерно до 200%.
– Как тогда компании вообще зарабатывают на этом продукте?
Ахмет Яшар: – За счет инвестиционного дохода. Автострахование – это линия бизнеса, где премию мы получаем практически сразу, авансом, а сами выплаты растягиваются на срок до десяти лет. Именно поэтому при таком долгом "хвосте" выплат коэффициент убыточности может выглядеть так высоко: мы сравниваем уже сегодня оплаченные убытки с убытками, которые предстоит выплатить в течение десяти лет вперед. Но резервы, которые мы формируем, вместе с доходом от их инвестирования позволяют нам управлять этим процессом.