
Тенге демонстрирует одно из самых заметных укреплений среди валют сырьевых экономик. По официальному курсу Национального банка, на 31 декабря 2025 года доллар стоил 502,57 тенге, а на 23 октября 2026-го – 447,94 тенге, сообщает Cronos.Asia.
Если оценивать изменение стоимости самой казахстанской валюты, тенге с начала года укрепился к доллару примерно на 12,2%. При расчете через снижение пары USD/KZT изменение составляет около 10,9%.
На таком фоне возникает главный вопрос – что стало причиной столь сильного движения и насколько долго оно может продолжаться.
Экспорт принес Казахстану больше валюты
Одним из ключевых факторов стало заметное улучшение внешней торговли. По итогам первого полугодия 2026 года текущий счет платежного баланса Казахстана вышел в профицит на 2,4 млрд долларов. Годом ранее за тот же период фиксировался дефицит в 3,6 млрд долларов.
Экспорт товаров увеличился сразу на 27,1% – до 48,5 млрд долларов, тогда как импорт вырос значительно слабее, на 6,2%, до 32,3 млрд долларов.
Таким образом, в экономику стало поступать значительно больше экспортной валютной выручки.
Особенно показателен второй квартал, когда профицит текущего счета достиг 3,2 млрд долларов после отрицательного результата в первые три месяца года.
Часть полученной валюты традиционно уходит на выплаты иностранным инвесторам, однако резкое расширение торгового профицита все равно создало дополнительное предложение долларов на внутреннем рынке.
Дорогая нефть усилила эффект
Дополнительную поддержку Казахстан получил со стороны нефтяного рынка. По данным Управления энергетической информации США, средняя спотовая стоимость Brent в сентябре 2026 года составила 114,16 доллара за баррель. Для сравнения, в январе недельные котировки находились преимущественно в районе 62–70 долларов.
Высокие цены на главный экспортный товар Казахстана увеличивают валютную выручку нефтяных компаний.
Причем эффект проявляется с определенной задержкой: нефть продается сегодня, а экспортная выручка поступает и конвертируется на внутреннем рынке позднее. Поэтому дорогая нефть конца лета и начала осени способна поддерживать предложение иностранной валюты и в последующие месяцы.
Высокая ставка сделала тенге привлекательным для инвесторов
Вторым крупным источником поддержки стала денежно-кредитная политика. 23 октября Национальный банк снизил базовую ставку до 15,75%, тогда как годовая инфляция в сентябре составляла 9,3%.
Разница остается значительной, поэтому реальная доходность тенговых инструментов по-прежнему выглядит высокой.
На этом фоне растет интерес иностранных инвесторов к казахстанским государственным облигациям. В сентябре вложения нерезидентов в ГЦБ увеличились на 72,4 млрд тенге, или на 2,7%, и достигли 2,7 трлн тенге. С начала года объем вырос на 37,8%.
Такие инвестиции также поддерживают курс: чтобы приобрести бумаги Казахстана, иностранному инвестору необходимо сначала купить тенге.
Дополнительным фактором стало улучшение оценки странового риска. В августе S& P Global Ratings повысило суверенный рейтинг Казахстана с BBB- до BBB со стабильным прогнозом.
Государство в сентябре почти не помогало курсу
Особенно примечательна ситуация сентября. Обычно значительный объем предложения долларов на казахстанском рынке связан с продажами валюты из Национального фонда и другими операциями государства.
Но в сентябре из Нацфонда было реализовано только 200 млн долларов, что составляло лишь 1,9% от общего объема биржевых торгов.
Запланированные дополнительные продажи на 200–300 млн долларов в рамках зеркалирования операций были отложены. Национальный банк прямо объяснил это избыточным предложением иностранной валюты на рынке.
Валютных интервенций регулятор также не проводил.
Более того, сам Национальный банк приобрел для пенсионных активов ЕНПФ 986 млн долларов, то есть фактически создавал дополнительный спрос на валюту.
Несмотря на это, по итогам сентября тенге укрепился еще на 4,6%, до 440,49 за доллар.
Это позволяет говорить о том, что осеннее укрепление было в значительной степени рыночным – за счет экспортной выручки и притока капитала, а не только государственных продаж валюты.
Но нынешний курс может не сохраниться надолго
Фундаментальная ситуация сейчас действительно выглядит благоприятной для тенге, однако часть факторов носит временный характер. Высокие процентные ставки привлекают иностранный капитал, но по мере их снижения преимущество тенговых инструментов будет сокращаться.
Дополнительный риск связан с нефтью. Если цены вернутся к более низким уровням, экспортная валютная выручка также уменьшится.
Наконец, к концу года в Казахстане традиционно может усиливаться спрос на иностранную валюту со стороны бизнеса и населения.
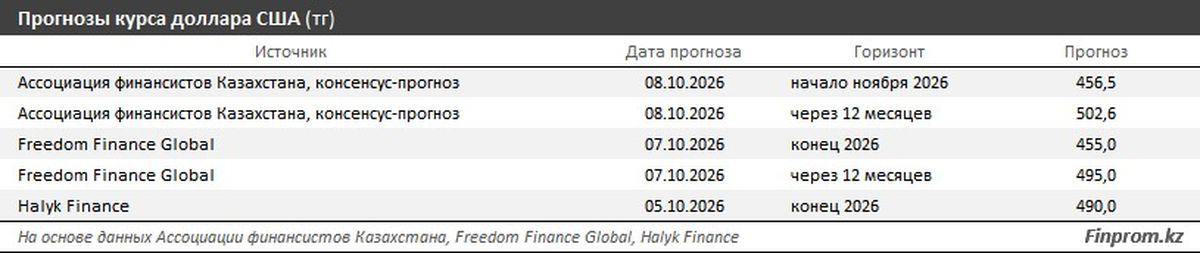
Именно поэтому прогнозы аналитиков предполагают некоторое ослабление тенге после нынешнего сильного периода.
Согласно октябрьскому опросу Ассоциации финансистов Казахстана, курс на начало ноября ожидался около 456,5 тенге за доллар, а через 12 месяцев – примерно 502,6 тенге.
Таким образом, нынешнее укрепление тенге имеет достаточно серьезную фундаментальную основу: Казахстан получил резкий рост экспортной выручки, высокий торговый профицит, дорогую нефть и приток капитала в высокодоходные тенговые активы.
Однако устойчивость курса будет зависеть от того, сохранятся ли эти условия. Если нефтяные цены снизятся, Национальный банк продолжит уменьшать ставку, а приток нерезидентов замедлится, часть нынешнего укрепления может быть отыграна обратно.
Ранее сообщалось, что будет с долларом до конца 2026 года: три сценария для тенге.