

Из этих денег 35,1% – потребительские кредиты. Об этом сообщают данные Нацстаткома КР за первое полугодие этого года. Объём просроченной задолженности по всем видам кредитов составил почти 20,3 млрд сомов – около $232,13 млн по текущему курсу. Подробнее – на Cronos.Asia.
Кто берёт в долг у финансового сектора
Если считать в сомах, в январе–июне этого года кыргызстанцы взяли у финансистов 601 миллиарда 966,5 миллиона. Из них потребительских кредитов – 211 миллиардов 16,7 миллиона сомов. Для сравнения: "Эксимбанку" Китая государство Кыргызская Республика должно 122,4 млрд сомов.
Далее идут кредиты на торговлю: 138,437 млрд сомов (23% всего кредитного портфеля финансового сектора). Ипотечных кредитов насчитывается почти 76,2 млрд сомов. Замыкает "кредитный" список сельское хозяйство: около 55,4 млрд сомов. В национальной валюте выдано 82,2% кредитов, а больше всего займов взяли жители Бишкека: 56,3% или 338 млрд 761,8 млн сомов.
Почти год назад замминистра экономики и коммерции КР Беназир Нурланова на заседании парламента сообщила: 1,517 млн кыргызстанцев имеют кредитные истории (почти 302,4 тыс. из них – негативные). По состоянию на 31 января этого года, по данным Нацстаткома КР, сумма займов, выданных только микрокредитными организациями, составила 86 млрд. сомов: их получили 1 685,6 тыс. человек.
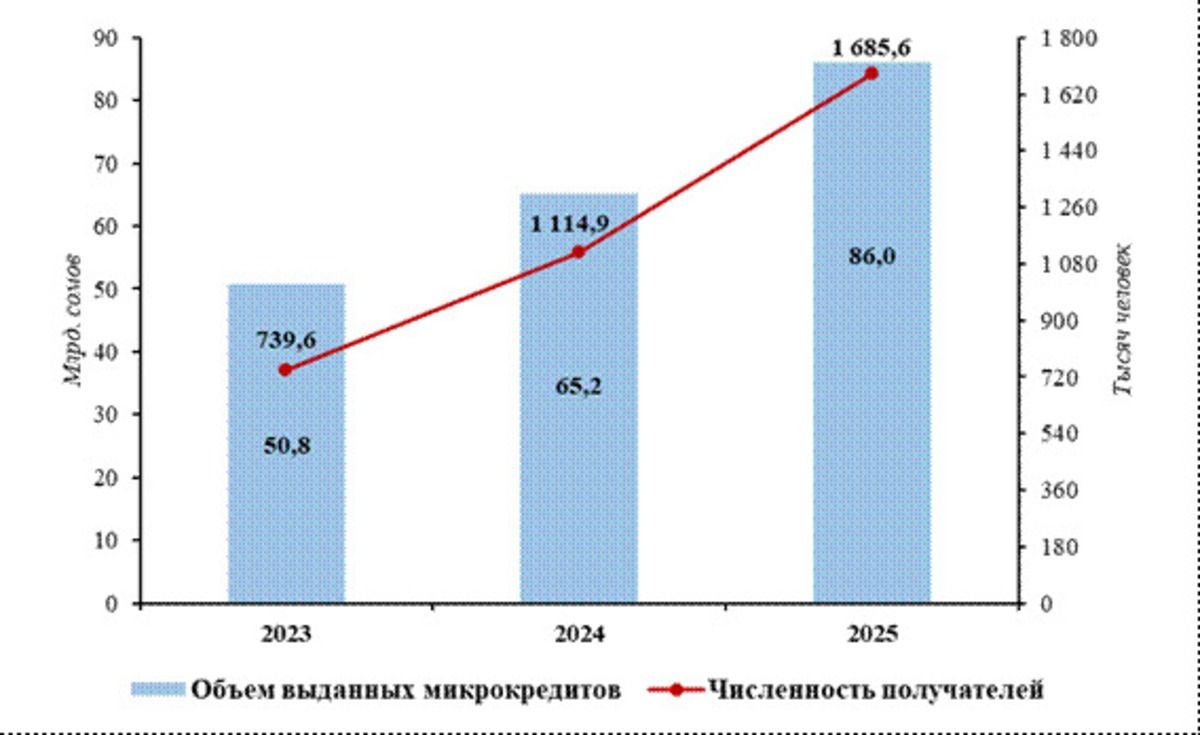
"По сравнению с 2024 годом, численность населения, охваченного микрокредитованием, увеличилась в 1,5 раза, а объём выданных микрокредитов – почти на 32%", – констатировал НСК.
Есть смысл сравнить с Казахстаном. По состоянию на июнь этого года, кредитный портфель казахстанских банков второго уровня достиг 41,9 трлн тенге. Из этого объёма потребительских кредитов – почти 41,3% всего портфеля: 17, 3 трлн тенге. Нацбанку РК такая ситуация явно не нравится: в мае оттуда пришло сообщение, что со следующего года регулятор планирует ограничить количество кредитов одному физлицу.
В Кыргызстане установленного законом лимита на количество кредитов нет. В августе этого года Нацбанк КР вынес проект поправок, по которым предложил повысить действующий сейчас лимит кредитов на основе внутренней скоринговой оценки заемщика. Последний сейчас не превышает 100 тыс. сомов. Для новых клиентов предлагается ввести "потолок" до 200 тыс. сомов, а для постоянных клиентов с положительной кредитной историей – на 50 тыс. сомов больше.
Также регулятор предлагает учитывать общую сумму дистанционных кредитов, которые клиент оформил за семь последних календарных дней. Если совокупная сумма превысит установленный порог, финучреждение должно будет применить "период охлаждения".
О чем не сообщает статистика
Однако надо понимать, что Нацстатком оперирует только официальными данными субъектов финсектора. Потому что кроме официально зарегистрированных каналов кредитования есть и неофициальные. Их в совокупности называют "рынком серых ссуд". В него входят:
- частные ростовщики
- нелицензированные ломбарды;
- кассы взаимопомощи (они же "чёрные кассы");
- нелегальные онлайн-кредиторы.
К примеру, "чёрные кассы" в некоторых локальных сообществах Кыргызстана практикуются с давних пор. К примеру, в строительных бригадах те, кто играет в "чёрную кассу", в день зарплаты скидываются деньгами, на первый раз тянут жребий, а потом – по очереди забирают всю сумму без процентов.
Ко всем остальным из перечисленных игрокам "рынка серых ссуд", обычно обращаются те, кому отказали официальные кредитные организации, либо тот, кто не доверяет банкам. Проценты и штрафы за каждый день просрочки у "серых кредиторов" зачастую – откровенно грабительские. Однако в силу высокого уровня теневой экономики в Кыргызстане (по разным оценкам – до 40% ВВП), "рынок серых ссуд" благополучно процветает.
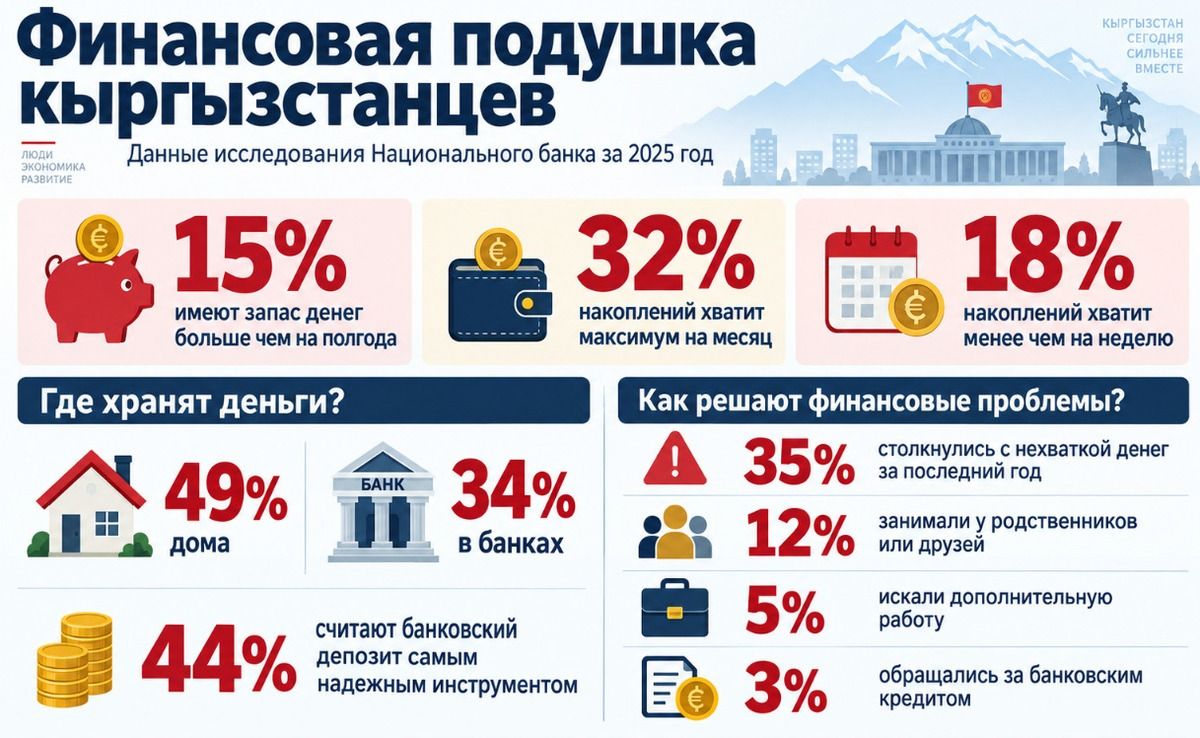
И процветать ему, судя по всему, ещё долго. В прошлом году НБКР проводил исследование финансовой грамотности населения. Социологи опросили 1,02 тыс респондентов во всех регионах Кыргызстана, а также Бишкеке и Оше. Выяснилось, что с нехваткой денег столкнулись 35% участников исследования. Для решения финансовых проблем 12% брали в долг у друзей или родственников, ещё 5% искали дополнительный источник дохода, а 3% обращались в банк за кредитом (на фото).
У взятия кредитов – только три причины: нехватка денег, недостаточное финансовое планирование и высокая доступность займов. Их берут на учёбу детям, для срочных покупок (холодильник сломался, к примеру), либо чтобы выглядеть не хуже других. Логика тут такая: "У соседа – айфон последней модели. Чем я хуже?". Много заёмных средств уходит на проведение масштабных свадеб, юбилеев и поминок, которые превышают реальные доходы семей. Причём бывает так, что кредит на свадьбу ещё не выплачен, а пара – уже развелась.
Поэтому очевидно, что кредиты люди брать ещё будут. Неважно, у кого – "белых" кредиторов или "серых". Как минимум, до тех пор, пока все поголовно не станут финансово грамотными, либо случится такое экономическое чудо, после которого хватать денег будет всем.