
К 2030 году спрос на электроэнергию в Центральной Азии увеличится на 27%. Такой прогноз озвучил руководитель Центра отраслевого анализа Евразийского банка развития (ЕАБР) Арман Ахунбаев на презентации доклада "Энергия без границ: архитектура энергетической связанности Центральной Азии". Подробнее – в материале Cronos.Asia.
Базовый год сравнения в презентации отдельно не указан. Один из ключевых выводов исследования: странам уже недостаточно строить больше станций внутри своих границ – ценность приобретает обмен энергией, резервами и гибкостью с соседями.
Почему не хватает ресурсов и мощностей
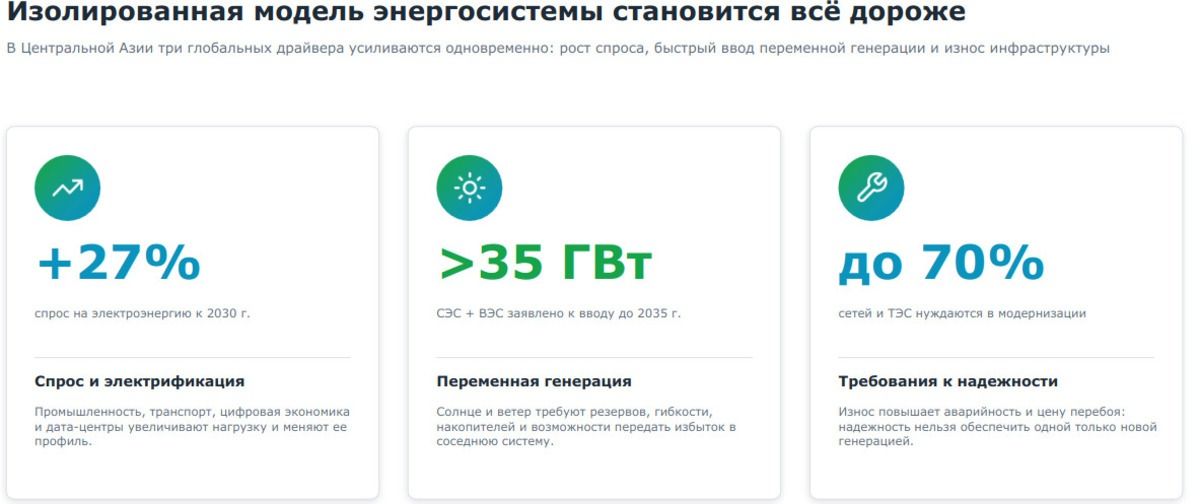
По мнению авторов доклада, перед Объединенной энергосистемой Центральной Азии (ОЭС ЦА) стоят четыре системных вызова.
- Первый – недоступность мощности в час годового максимума. По опубликованным данным ЕАБР, в момент пика нагрузки 10 декабря 2024 года установленная мощность ОЭС ЦА составляла 36,4 ГВт, а располагаемая – 28,8 ГВт. Ограничения банк объясняет холодным резервом, гидрологическими, топливными и сетевыми факторами, а также состоянием оборудования.
Впрочем, в опубликованных цифрах есть несогласованность: разница между установленной и располагаемой мощностью составляет 7,6 ГВт, тогда как объем недоступной или ограниченной мощности ЕАБР оценивает примерно в 6,6 ГВт.
- Второй вызов – ресурсные ограничения доступной мощности. Недостаток топлива, например, приводит к тому, что в критический час формальный избыток мощностей невозможно превратить в доступный резерв.
При низких уровнях воды в Токтогульском и других водохранилищах Нарынского каскада снижается гидрогибкость – способность ГЭС быстро увеличивать или уменьшать мощность. Это необходимо, чтобы подстраиваться под колебания спроса либо компенсировать переменность солнечной и ветровой генерации.
- Растущие вынужденные ограничения выработки возобновляемых источников энергии (ВИЭ) – третий вызов. До 2035 года в Центральной Азии планируется ввести более 35 ГВт мощностей солнечной и ветровой генерации. Но уже в 2026–2028 годах аналитики ЕАБР ожидают в одном только Узбекистане ограничения выработки в объеме от 2,1 до 3,5 млрд кВт·ч ежегодно.
Отсюда – снижение полезной выработки. Последствия обрадуют не так чтобы сильно: ухудшение экономики ВИЭ-проектов, риски при расчетах по долгосрочным контрактам и рост требований к резервам.
- Четвертый вызов – цифровая архитектура. В презентации ЕАБР отмечается: "Регион видит часть режима, но не управляет им как единой системой". К примеру, по данным банка, в рассматриваемом региональном контуре автоматическое регулирование частоты и активной мощности (АРЧМ) полноценно работает только в KEGOC – АО "Казахстанская компания по управлению электрическими сетями".
Кроме того, Центральная Азия, по словам авторов доклада, связана физически, но почти не связана коммерчески. Взаимная торговля электроэнергией в ОЭС ЦА составила 12,1 млрд кВт·ч в 2024 году. Это заметно ниже уровня зрелых региональных рынков, считают в ЕАБР.
Ехали медведи на велосипеде
В свою очередь, коллега Ахунбаева, старший аналитик ЕАБР Демир Кабылбаев, описал возможный парадокс: если новые электростанции построить рядом с перегруженными сетевыми узлами или там, где не хватает газа, регион может получить избыток установленной мощности при сохраняющемся дефиците доступной мощности в часы пикового потребления.
Страны Центральной Азии заявили о планах ввести не менее 62,8 ГВт новых генерирующих мощностей до 2035 года. Это сопоставимо с нынешней установленной мощностью всех стран региона. Но если новые станции окажутся недозагруженными, возникнут вопросы и к эффективности вложений, и к перспективам инвесторов.
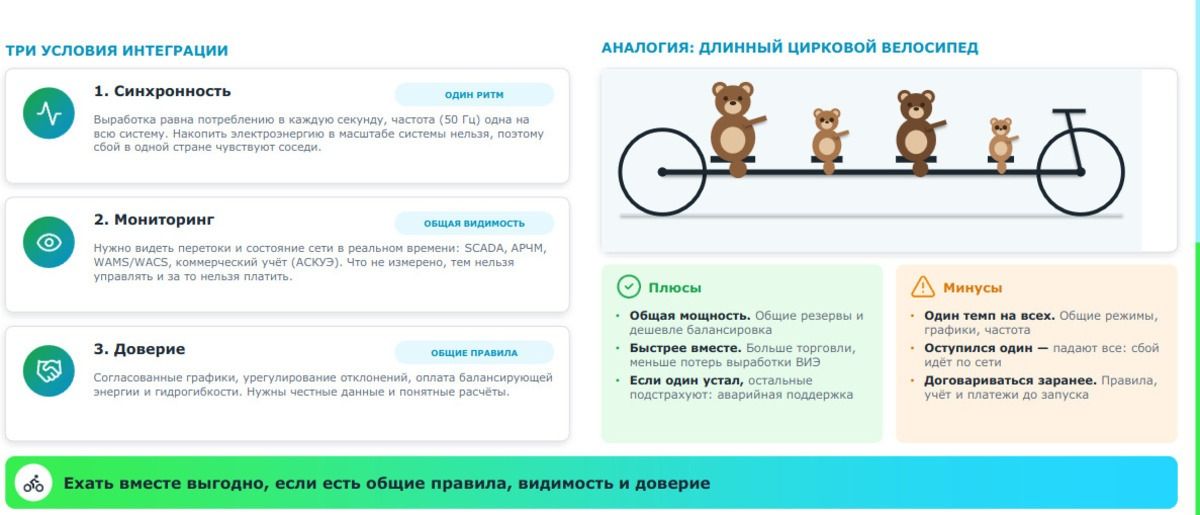
Для успешной интеграции энергосистем ЕАБР выделяет три условия:
- Синхронность. В объединенной системе необходимо непрерывно поддерживать баланс производства и потребления при общей номинальной частоте 50 Гц. Накопители помогают сглаживать колебания и переносить использование энергии на другое время, однако их возможности ограничены мощностью и емкостью.
- Мониторинг. Нужно видеть перетоки и состояние сети в реальном времени. Что не измерено, тем нельзя управлять и за это нельзя платить, считают в ЕАБР.
- Доверие. Это согласованные графики, урегулирование отклонений, оплата балансирующей энергии и гидрогибкости. Нужны честные данные и понятные расчеты.
Авторы презентации привели забавную аналогию – длинный цирковой велосипед. "Ехать вместе выгодно, если есть общие правила, видимость и доверие", – отмечают в ЕАБР.
Главный вывод исследования: потенциал интеграции определяют не только новые линии и генерирующие мощности. Ключевыми названы шесть условий:
- наблюдаемость энергосистемы;
- качество данных и учета;
- координация режимов;
- доступность резервов;
- расчет подтвержденной пропускной способности;
- понятные правила взаимодействия между операторами.
Экономический результат зависит от глубины интеграции и необходимых затрат. В презентации приведены следующие центральные значения предварительной сценарной оценки:
| Сценарий | Валовой эффект, млн долларов в год | Чистый эффект, млн долларов в год |
| Частичная интеграция | 193 | 118 |
| Углубленная интеграция | 398 | 123 |
| Развитая региональная архитектура | 640 | 40 |
Таким образом, около $120 млн чистого ежегодного эффекта приходится на центральные оценки частичной и углубленной интеграции. Сценарий развитой архитектуры дает наибольший валовой эффект, но требует существенно больших затрат. Это сценарные расчеты, а не гарантированный прогноз.
В сценарии развитой архитектуры интеграция также может сократить вынужденные ограничения выработки ВИЭ на 2,8–4,5 млрд кВт·ч в год.
"У Центральной Азии уже есть провода. Не хватает "архитектуры доверия" между странами, операторами и инвесторами", – заключают в ЕАБР.
Однако для рядового потребителя за всеми этими красивыми схемами остается главный вопрос: станет ли электроснабжение надежнее и во сколько это обойдется?
Жителям региона важны и бесперебойность поставок, и доступная мощность подключения. В Кыргызстане, например, для однофазных бытовых абонентов действует лимит потребляемой мощности в 5 кВт. Речь идет о суммарной мощности одновременно работающих приборов, а не об объеме потребления электроэнергии за месяц.
Но и вопрос цены людей волнует тоже. Тем более что при недостатке частного финансирования и включении затрат на модернизацию в тарифы гражданам придется оплачивать ее из своего и так не то чтобы толстого кошелька.
Такой вариант может усилить давление на тарифы. Вкупе с инфляцией это способно обострить социальные проблемы в странах Центральной Азии. Поэтому вопрос о распределении затрат между государством, инвесторами и потребителями требует не меньшей ясности, чем схемы межгосударственных перетоков.