

В 2025 году в Кыргызстане ввели в эксплуатацию 119 промышленных предприятий, сообщает агентство "Кабар" со ссылкой на главу кабинета министров Адылбека Касымалиева. За первые девять месяцев 2026 года объём промышленной продукции составил почти $7,9 млрд в пересчёте по текущему курсу. При этом по итогам 2025 года доля малого и среднего предпринимательства в ВВП страны достигла 50,9%. В республике действовало 26 тыс. малых и 1,2 тыс. средних предприятий. Помимо них, сектор включает индивидуальных предпринимателей и фермерские хозяйства. Почему новые заводы не решают всех проблем Кыргызстана – подробнее на Cronos.Asia.
Промышленность вперёд и вверх. А там?
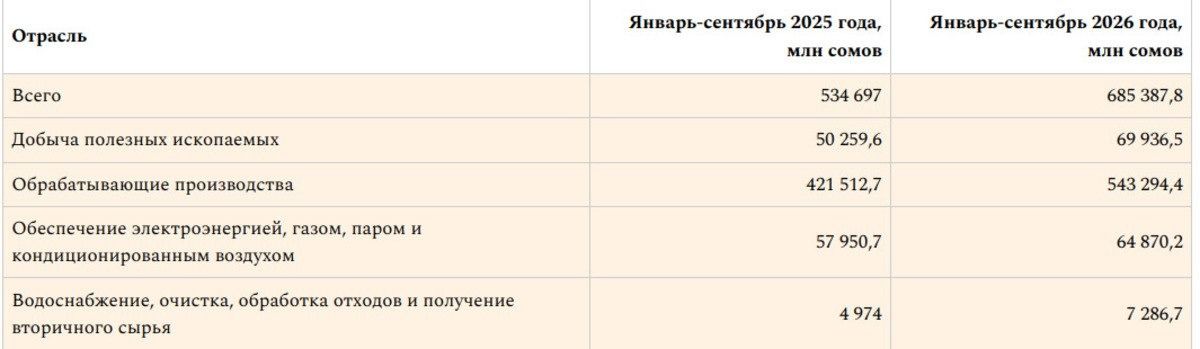
Нацстатком КР подсчитал, что наибольший объём промышленного производства за январь – сентябрь 2026 года пришёлся на обрабатывающий сектор: почти $6,2 млрд в пересчёте по текущему курсу. Второе место – у добычи полезных ископаемых: здесь произведено продукции примерно на $742 млн. Почти столько же пришлось на сектор обеспечения электричеством, газом, паром и кондиционированным воздухом.
К слову, по данным за 2025 год, в структуре ВВП лидировал сектор оптовой и розничной торговли, ремонта автомобилей и мотоциклов – 17,8%. Обрабатывающие производства с 13,8% были на втором месте. Здесь важно различать показатели: объём промышленного выпуска характеризует стоимость произведённой продукции, а вклад отрасли в ВВП – созданную ею добавленную стоимость.
По общему числу занятых в промышленности в использованных материалах приведены данные за 2024 год: 142,3 тыс. человек. Это на 4% больше показателя 2023 года и на 8,1% больше, чем в 2020 году. Отметил Нацстатком КР и различия между отраслями. В обрабатывающей промышленности в 2024 году работало 1 346 предприятий против 1 172 в 2020 году. Численность занятых в этом секторе увеличилась с 86,8 тыс. до 92,1 тыс. человек.
Число предприятий лёгкой промышленности выросло почти вдвое: со 113 в 2020 году до 222 в 2024 году. Тем не менее численность занятых в этой отрасли сократилась с 36,7 тыс. до 36,3 тыс. человек.
Однако кыргызстанский экономист Нургуль Акимова полагает, что количество новых предприятий – ещё не гарантия долгосрочного эффекта. По её мнению, для устойчивого результата необходимы кадры, инфраструктура, рынки сбыта, локализация, а также стабильные и предсказуемые правила игры для инвесторов.
"Чтобы эффект был устойчивым, – заявила она в СМИ, – нужны кадры, инфраструктура, рынки сбыта, локализация и стабильные и предсказуемые правила игры для инвесторов".
Также важно, считает экономист, создание вокруг крупных производств малых и средних предприятий – поставщиков и сервисных компаний. Это позволяет формировать производственные цепочки и усиливать влияние промышленного проекта на экономику региона.
С доводами экономиста стоит согласиться. Тем более что здесь не всё так просто. По данным Всемирного банка, приведённым в исследовании Национального института стратегических инициатив (НИСИ), в 2025 году в Кыргызстане была самая низкая производительность труда среди стран СНГ и Центральной Азии. Более 60% работающих были заняты в секторах с низкой производительностью, около 75% – в неформальном секторе по основному месту работы.
По данным НИСИ, в 2021-2025 годах экономика Кыргызстана росла в среднем примерно на 10% ежегодно. Но производительность труда при этом увеличивалась всего на 5,7% в год. В институте считают этот разрыв признаком преимущественно экстенсивного роста: экономика расширяется главным образом за счёт привлечения дополнительных работников и капитала.
Триада проблем – кадры, деньги, инновации
В рамках своего исследования НИСИ проводил опрос предприятий. В публикации не приведены размер и состав выборки, но сообщается, что 76% опрошенных назвали главным ограничением дефицит кадров, 56% – высокие затраты, а 44% – ограниченный доступ к финансированию. При увеличении выпуска более 70% компаний в первую очередь нанимают работников или увеличивают рабочее время. А модернизацию оборудования используют только 23%.
Ещё одной проблемой в НИСИ назвали то, что в 2021–2024 годах инвестиции в основной капитал выросли в КР на 64%, а вложения в машины и оборудование – только на 8%. Доля последних в общем объёме инвестиций сократилась с 29% до 19%. В 2023 году объём капитала на одного занятого составлял $89,2 тыс.
С инновациями тоже складывается не очень. В 2024 году ими занимались 34 из 885 обследованных промышленных предприятий – 3,8%. Собственные средства бизнеса, направленные на инновации, составили около 1 млрд сомов, кредиты и займы – 540,3 млн сомов, а средства государственного бюджета – 5,9 млн сомов.
В 2025 году Нацстатком КР обнародовал рейтинг 200 ведущих предприятий реального сектора экономики по итогам 2024 года. Его составили на основе данных 32 759 предприятий, учитывая численность работников, выручку, доходы и финансовые результаты.
Однако этот список нельзя считать перечнем всего крупного бизнеса Кыргызстана. Как нельзя и заключать, что, если малое и среднее предпринимательство обеспечило 50,9% ВВП, остальные 49,1% автоматически пришлись на крупные компании. Для такого вывода нужна отдельная разбивка, учитывающая в том числе государственный сектор и чистые налоги на продукты.
Вклад МСБ в экономику значителен. Но сам по себе он ещё не отвечает на вопрос, насколько устойчив этот сектор и за счёт чего он растёт.
- Первая проблема – устойчивость к потрясениям. Для небольшого предприятия потеря крупного заказчика, перебои с поставками или падение спроса могут оказаться серьёзным испытанием. Впрочем, масштаб компании сам по себе тоже не служит страховкой от кризиса. Значение имеют долговая нагрузка, разнообразие рынков сбыта и эффективность производства.
- Вторая проблема – выход из неформального сектора. Большое число небольших участников рынка усложняет налоговое администрирование. Но сводить вопрос только к количеству предприятий было бы слишком просто: важны также понятные правила, стоимость соблюдения требований и удобство работы в легальном поле. Высокая доля неформальной занятости показывает, что работы здесь достаточно.
- Третья проблема – финансовый запас и доступ к модернизации. Если у предприятия нет резервов, а кредит дорог или недоступен, обновление оборудования откладывается. Изменение условий финансирования, ограничения внешней торговли или новый кризис могут усилить эти трудности. Приведённые результаты опроса НИСИ показывают, что доступ к деньгам уже входит в число заметных ограничений для бизнеса.
Поэтому вопрос не только в том, сколько заводов открылось и какой бизнес – малый или крупный – обеспечивает большую долю ВВП. Конкурентоспособность зависит от технологий, кадров, качества управления и доступа к рынкам. Крупные предприятия могут становиться центрами производственных цепочек, а малые и средние – обеспечивать их комплектующими, услугами и специализированной продукцией.
Для Кыргызстана риск заключается в том, что расширение производства пока не сопровождается сопоставимым ростом производительности и обновлением оборудования. Новые предприятия нужны. Но если выпуск наращивается преимущественно за счёт дополнительных работников и рабочего времени, запас такой модели роста ограничен. И одним подсчётом открытых заводов эту проблему не решить.