
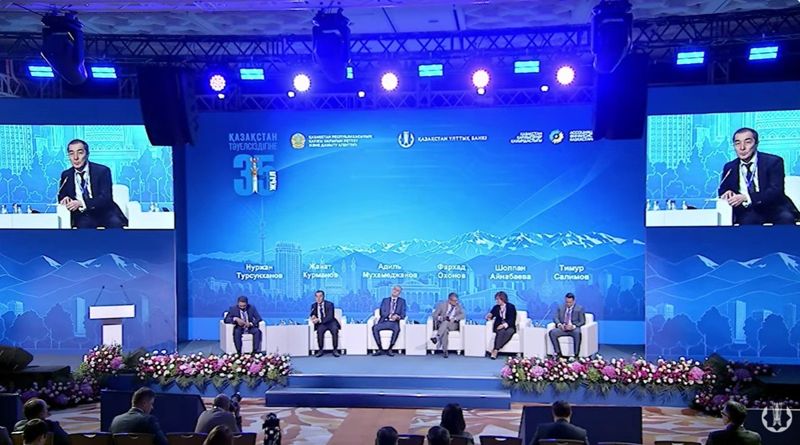
Купить облигацию на размещении и продать её через полгода – две разные сделки. Во второй инвестору ещё нужно найти покупателя. На XIV Конгрессе финансистов Казахстана, прошедшем 13 ноября в Алматы, обсуждали, способны ли пенсионные активы увеличить число таких сделок. Нацбанк планирует поручить часть портфеля частным управляющим. Для вкладчиков это вопрос о том, кто и по каким правилам будет инвестировать их накопления. Кому Нацбанк доверит управление пенсионными активами – расскажем на Cronos.Asia.
Почему на вторичном рынке мало сделок
За январь-октябрь 2026 года на Казахстанской фондовой бирже (KASE) объём торгов корпоративными облигациями составил 6,42 трлн тенге. На вторичный сегмент пришлось 1,08 трлн – примерно шестая часть. Доля вторичного оборота у государственных бумаг выше. Из 9,03 трлн тенге оборота во вторичном сегменте прошло 2,34 трлн.
"Корпоративный сектор не идёт, потому что никто не покупает", – так заместитель председателя Агентства по регулированию и развитию финансового рынка (АРРФР) Нуржан Турсунханов описал одну сторону проблемы.
У инвесторов свой резон. Если выбор эмитентов невелик и выход из бумаги до погашения занимает время, депозит выглядит понятнее. Условия, на которых банк выдаст деньги, записаны в договоре. На бирже цена продажи зависит от того, кто и почём готов купить бумагу в нужный день.
На панели обратили внимание и на привычки крупных держателей. Когда на счета регулярно поступают взносы, управляющий пенсионными активами может покупать облигации и спокойно держать их до погашения. Для портфеля это разумная стратегия. Для вторичного рынка она означает, что значительная часть бумаг редко возвращается в торги.
Кому достанутся пенсионные мандаты
На сессии Турсунханов оценил объём пенсионных активов Казахстана более чем в 27 трлн тенге. Частные управляющие распоряжались примерно 1% этой суммы, или 268,1 млрд тенге. С начала года сумма выросла втрое, с 88,5 млрд. Для управляющих рост заметный. В масштабе всего пенсионного портфеля доля пока невелика.
Часть активов уже переходит в частное управление по заявлению вкладчика. С 7 сентября 2026 года можно передать до 100% накоплений, сформированных из обязательных, обязательных профессиональных и добровольных пенсионных взносов. Вкладчик сам определяет сумму и выбирает управляющего.
Судя по выступлениям спикеров, Нацбанк готовит и второй механизм. Он будет отбирать компании на конкурсе и поручать им управление частью общего портфеля. У каждой компании будет мандат с перечнем допустимых вложений, ограничениями по риску и ориентиром по результату. Нацбанк будет следить за исполнением мандата. Индивидуальные счета вкладчиков ведёт ЕНПФ. Начать планируют с казахстанских государственных бумаг, а долю пенсионных активов в частном управлении рассчитывают довести до 20-30% к 2030 году.
В свою очередь председатель правления ЕНПФ Жанат Курманов напомнил, что для части зарубежных вложений Нацбанк уже пользуется услугами внешних управляющих. Теперь эту практику хотят распространить на внутренний рынок.
Один из управляющих на сессии предложил оценить масштаб. Если в частное управление перейдут 15% накоплений, речь пойдёт примерно о 4 трлн тенге. Для сравнения, совокупный оборот госбумаг и корпоративных облигаций во вторичных сегментах KASE за десять месяцев составил 3,42 трлн тенге. Первая цифра – активы в управлении, вторая – сделки за период. Сколько из этих денег превратится в новые сделки, зависит от того, как будут работать управляющие.
"Ликвидность создаётся не объёмом денег, а количеством независимых инвестиционных решений", – заметил один из участников дискуссии.
Затем один управляющий, ожидая снижения ставок, может купить облигации с более дальним погашением. Другой предпочтёт короткие выпуски. Для рынка ценна сама возможность, что у двух профессиональных участников окажутся разные оценки одной бумаги.
Как меняется портфель с возрастом
Курманов предложил взглянуть на накопления в масштабе трудовой жизни. У тридцатилетнего вкладчика впереди десятилетия взносов. Он может дольше ждать, пока портфель восстановится после падения рынка. По мере приближения пенсии всё важнее сохранить сумму, из которой скоро начнутся выплаты. Отсюда идея портфеля жизненного цикла, в котором доля более рискованных активов постепенно уменьшается.
Также Курманов привёл расчёт на сорок лет, чтобы показать, как накапливается разница в доходности. Представим одинаковые по покупательной способности взносы в конце каждого года. При постоянной реальной доходности 3% годовых итоговая сумма окажется примерно в 1,9 раза больше, чем при нулевой реальной доходности.
Затем Курманов сослался на Гонконг. Там в пенсионной стратегии по умолчанию доля более рискованного фонда ежегодно снижается с 50 до 64 лет. В Казахстане глава ЕНПФ описал возрастные портфели как следующий этап. Их можно было бы собирать из нескольких мандатов с разным уровнем риска.
Ближайшее изменение касается тех, кто сам выбирает частное управление. Как сообщил Турсунханов, с 16 ноября управляющие могут предлагать до трёх портфелей. Доступ зависит от того, сколько лет осталось до пенсии.
| Портфель | Кому доступен | Период оценки результата |
| Консервативный | Всем вкладчикам, выбирающим частное управление | 1 год |
| Умеренный | Если до пенсионного возраста более 3 лет | 3 года |
| Рискованный | Если до пенсионного возраста более 13 лет | 5 лет |
По правилам АРРФР, если срок до пенсии перестанет соответствовать выбранному портфелю, ЕНПФ переведёт накопления в подходящий портфель того же управляющего. Если такого варианта у компании нет, фонд заранее уведомит вкладчика, чтобы тот мог выбрать другого управляющего или вернуться к управлению Нацбанком.
Зачем бизнесу местный кредитный рейтинг
Даже при дополнительном спросе надо решить, какие бумаги управляющие смогут покупать. Председатель правления Halyk Finance Фархад Охонов напомнил, что требования к рейтингу ограничивают круг компаний, чьи облигации могут покупать управляющие пенсионными и страховыми активами. У среднего бизнеса стоимость и доступность оценки имеют значение ещё до выхода на биржу.
Закон о кредитной рейтинговой деятельности создал правовую основу для работы казахстанского агентства. По словам Турсунханова, нормативная база готова, начало работы намечено на 1 января 2027 года. Нацбанк выступит учредителем. В законе закреплены требования к независимости оценок и управлению конфликтами интересов.
Охонов назвал появление местной шкалы половиной дела. Дальше предстоит решить, какие оценки будут приниматься в пруденциальных нормативах и инвестиционных декларациях. От признания рейтинга будет зависеть, сможет ли кто-то из крупных покупателей взять выпуск компании в портфель.
Как бумагу возвращают в торги
Председатель правления KASE Адиль Мухамеджанов сказал, что биржа готова предложить ориентиры для разных стратегий. Два портфеля могут показать одинаковую доходность, даже если один управляющий держал гособлигации, а другой вложился в акции и валютные инструменты. Поэтому каждой стратегии нужен свой бенчмарк – рыночный ориентир с сопоставимыми активами.
Для портфелей частных пенсионных управляющих регулятор предусмотрел минимальную доходность, привязанную к такому индексу. Если результат по итогам положенного срока окажется ниже порога, управляющий компенсирует разницу из собственного капитала.
Другой инструмент, о котором говорил Мухамеджанов, – заём ценных бумаг, или securities lending. Долгосрочный держатель может дать бумаги взаймы под обеспечение и получить плату.
Заёмщик использует их в торгах, а по окончании сделки возвращает столько же бумаг того же выпуска. Например, маркетмейкер сможет занять бумагу, чтобы исполнить продажу, пока собственного запаса недостаточно. Этот же механизм нужен для покрытых коротких продаж. Условия обеспечения и возврата здесь имеют такое же значение, как и сама возможность занять бумагу.
Что будет видно через год
У программы развития рынка капитала на 2026-2030 годы семь направлений и 35 инициатив. Проект нового закона о рынке капитала планируют внести в Курултай до конца 2026 года. На сессии Турсунханов назвал второй квартал 2027 года возможным сроком принятия документа. По отдельным мерам, в том числе по займу ценных бумаг, подготовку начали заранее.
В конце дискуссии Турсунханов предложил вернуться к результатам через год. Тогда к разговору пригодятся два отчёта. В сводке KASE будет видно, стало ли больше сделок с корпоративными бумагами после размещения. По отчётам о пенсионных активах можно будет судить, как управляющие сработали относительно своих ориентиров при сопоставимом риске.